Jak sfinansować nowoczesną klinikę okulistyczną w Poznaniu, gdy finansowanie bankowe nie jest dostępne na start działalności? Poznaj historię lekarki, która dzięki pożyczce pod zastaw lokalu w Funduszu Ostoja sfinansowała zakup zaawansowanej aparatury diagnostycznej — z kosztami znanymi przed podpisaniem umowy; historia w BIK nie przekreśla wniosku.
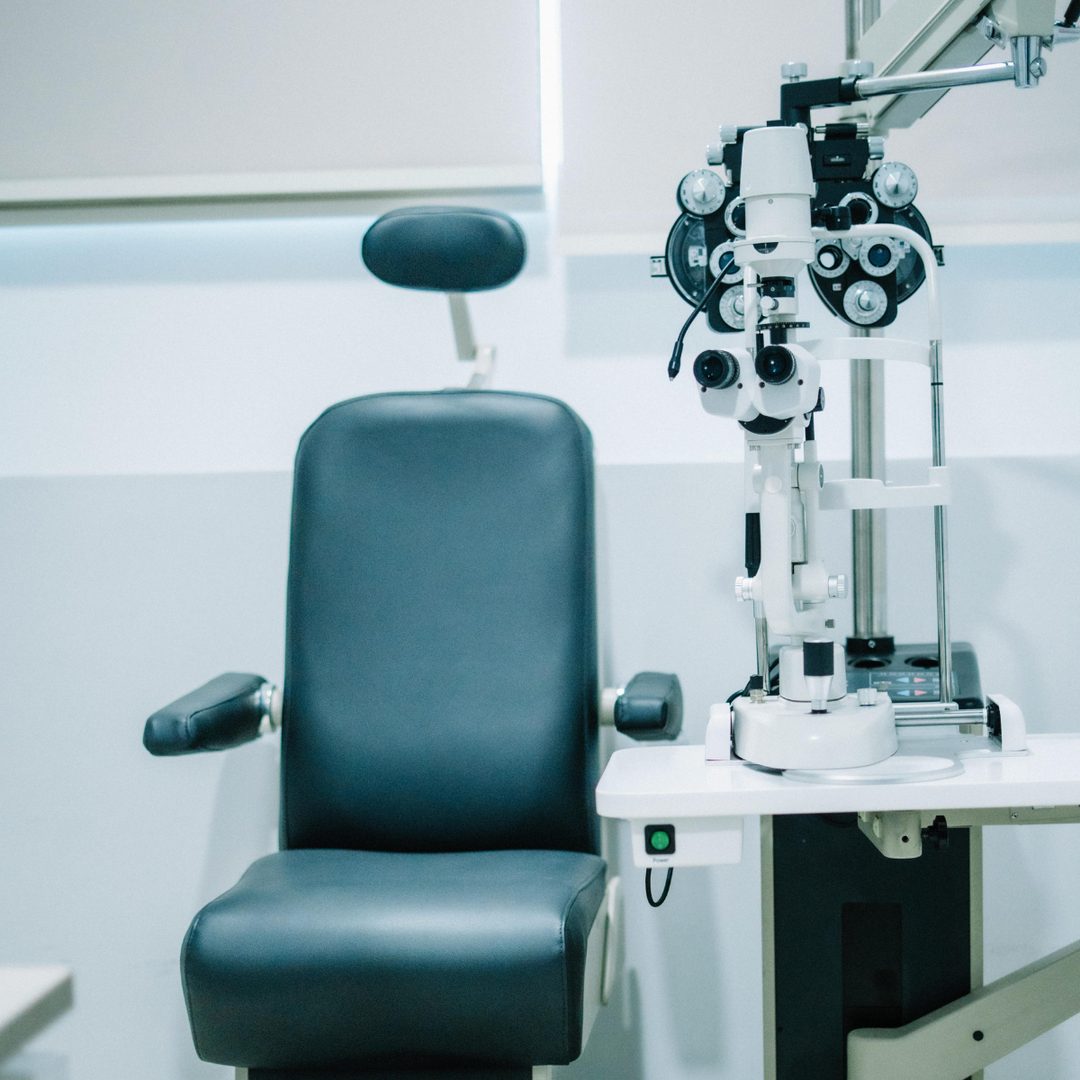
Otwarcie prywatnej praktyki okulistycznej to inwestycja wymagająca dużego kapitału. Koszt autorefraktometru, lampy szczelinowej czy nowoczesnego lasera często przekracza możliwości finansowe młodych spółek. Dla banków „nowy podmiot" to ryzyko — dla nas to partner, któremu oferujemy finansowanie oparte na wartości aktywów i realnych możliwościach spłaty.
Wyzwanie: nowa praktyka, finansowanie bankowe niedostępne
Nasza klientka, doświadczona lekarka okulistka z Poznania, planowała otwarcie kliniki z zaawansowaną diagnostyką. Choć dysponowała odpowiednim lokalem, potrzebowała 400 000 zł na zakup specjalistycznego sprzętu. Finansowanie bankowe nie było dostępne — banki wymagały minimum 12-miesięcznego stażu firmy oraz wysokiej zdolności kredytowej mierzonej historycznymi przychodami.
W opisanej sprawie historia w BIK nie przesądziła automatycznie o odmowie, ponieważ kluczowe znaczenie miała wartość zabezpieczenia i realna ocena sytuacji klienta.
Bezpieczna pożyczka pod zastaw — krok po kroku
Z pomocą przyszedł nasz fundusz, otwarty na finansowanie startupów i oferujący pożyczki pod zastaw nieruchomości. Do wstępnej analizy technicznej wystarczyły numer księgi wieczystej i kilka zdjęć nieruchomości. Wstępna analiza potwierdziła, że możemy procesować wniosek — bez operatu szacunkowego. Po analizie podstawowych informacji klientka otrzymała decyzję wstępną, a dalszy proces został przeprowadzony po akceptacji warunków i dokumentów.
Fundusz w całości pokrył koszty taksy notarialnej oraz wypisów aktu, dzięki czemu koszty na starcie były po stronie Funduszu Ostoja. Nieruchomość nabyła na podstawie umowy sprzedaży, więc do notariusza zabrała jedynie podstawę nabycia i dowód osobisty (w innych sytuacjach sprawdź, jakie dokumenty do pożyczki będą potrzebne). Środki wypłacono po ustanowieniu hipoteki. Proces został przeprowadzony sprawnie po analizie dokumentów, akceptacji warunków i podpisaniu dokumentów zabezpieczenia.
Podsumowanie procesu pożyczkowego:
- Przesłanie danych do wstępnej analizy technicznej — numer księgi wieczystej i kilka zdjęć nieruchomości.
- Wycena i kwota finansowania — klientka otrzymała informację, jaką kwotę może uzyskać pod daną nieruchomość.
- Wypełnienie wniosków pożyczkowych — na ich podstawie wydano decyzję.
- Decyzja pożyczkowa — pozytywna, z kilkoma wariantami pożyczki do wyboru.
- Projekt umowy — przesłany do spokojnego zapoznania się i akceptacji.
- Podpisanie umowy i ustanowienie hipoteki — u notariusza w Poznaniu; koszty notarialne poniósł fundusz.
- Wypłata środków — po ustanowieniu hipoteki.
Dlaczego okulistka z Poznania wybrała Fundusz Ostoja?
- Wsparcie dla startupów — finansujemy firmy od pierwszego dnia działalności; tam, gdzie banki wymagają 12–24 miesięcy historii, my widzimy potencjał biznesplanu i wartość zabezpieczenia.
- Bezpieczeństwo — nie stosujemy ryzykownych umów przewłaszczenia; zabezpieczeniem jest wyłącznie wpis hipoteki w dziale IV księgi wieczystej, a Ty pozostajesz jedynym właścicielem nieruchomości.
- Pełna transparentność — każda transakcja finalizowana jest aktem notarialnym; projekt umowy przesyłamy wcześniej, masz czas skonsultować go z prawnikiem.
- Jasne koszty od początku — całkowity koszt znasz przed podpisaniem dokumentów, a koszty notarialne pokrywamy my.
- Sprawny proces — uproszczone formalności, bez stosu dokumentów finansowych czy zaświadczeń z ZUS i US; proces przebiegł sprawnie po analizie dokumentów i akceptacji warunków.
Masz podobną sytuację? Finansowanie dla firm bez klasycznej zdolności bankowej realizujemy w ramach pożyczki pod zastaw nieruchomości bez zdolności kredytowej — historia w BIK nie przesądza automatycznie o odmowie.