Odmowa z banku ze względu na negatywną historię w BIK to jedna z najczęstszych barier, z jakimi spotykają się polscy przedsiębiorcy. W branży o wysokiej dynamice handlowej, takiej jak hurtowa sprzedaż części i akcesoriów samochodowych, brak dostępu do szybkiej płynności finansowej może oznaczać utratę kluczowych kontraktów oraz zahamowanie rozwoju przedsiębiorstwa. Zobacz, jak w Funduszu Ostoja pomogliśmy przedsiębiorcy, Panu Tomaszowi z Wrocławia odzyskać swobodę finansową i spłacić ciążące zobowiązania firmowe.
Profil Klienta
- Branża: Sprzedaż hurtowa części i akcesoriów do pojazdów samochodowych
- Lokalizacja: Wrocław
- Potrzeba: Finansowanie bieżącej działalności gospodarczej oraz spłata dotychczasowych zobowiązań firmowych
- Główna przeszkoda: Negatywna historia w BIK, uniemożliwiająca uzyskanie kredytu bankowego
Wyzwanie: Bankowe „NIE” a konieczność utrzymania płynności
Nasz Klient prowadzi hurtownię motoryzacyjną na Dolnym Śląsku. W tej branży kluczem do sukcesu jest stała dostępność towaru na magazynie oraz możliwość regulowania płatności u dostawców w terminie.
Niestety w przeszłości Pan Tomasz miał opóźnienia w spłacie kredytu studenckiego. Zaległości zostały uregulowane, kredyt w całości spłacony, ale został negatywny wpis w historii kredytowej klienta. Mimo że firma generowała stabilne obroty i miała realne perspektywy rozwoju, tradycyjne banki automatycznie odrzucały wnioski o kredyt obrotowy. Stosowany w bankach automatyczny scoring odrzucał aplikację już na pierwszym etapie weryfikacji. W oczach banków Pan Tomasz przez ten wpis nie był wiarygodnym klientem w oczach banków.
Przedsiębiorca znalazł się w trudnym punkcie:
- Potrzebował szybkiego zastrzyku gotówki na hurtowy zakup części motoryzacyjnych przed nadchodzącym szczytem sezonu.
- Dążył do skonsolidowania i spłaty mniej korzystnych, krótkoterminowych pożyczek pozabankowych, które obciążały miesięczny budżet operacyjny firmy.
Fundusz Ostoja podszedł do sprawy jednak mniej rygorystycznie niż bank i skupił się na realnym planie spłaty oraz odpowiednim zabezpieczeniu finansowania. Historyczny negatywny wpis w historii kredytowej nie stanowił przeszkody w ubieganiu się o finansowanie. Pan Tomasz po weryfikacji wniosku pożyczkowego dostał pozytywną decyzję pożyczkową i sprawnie otrzymał pożyczkę pod zastaw nieruchomości bez zdolności kredytowej (bez zdolności kredytowej w tradycyjnym rozumowaniu przez bank) na konkurencyjnych warunkach.
Parametry finansowe transakcji
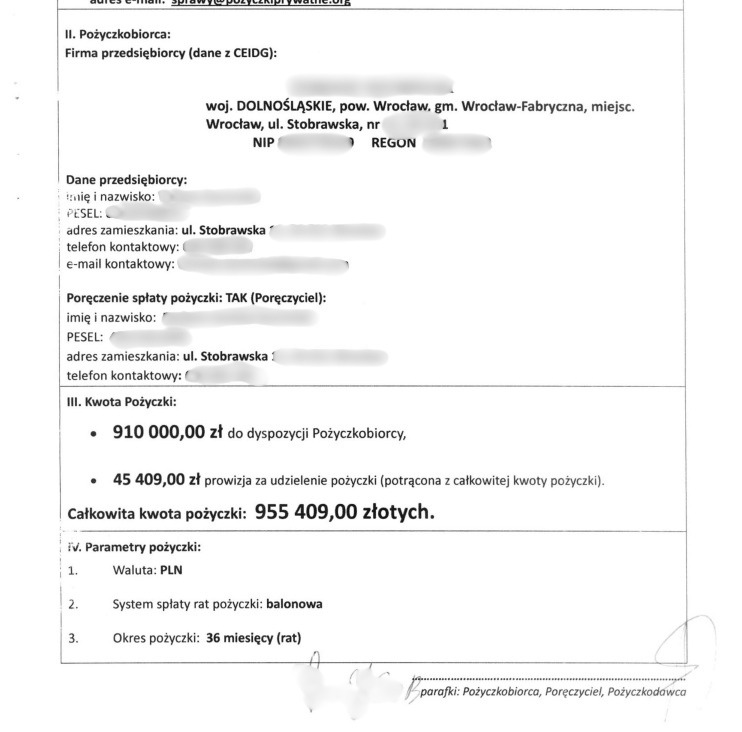
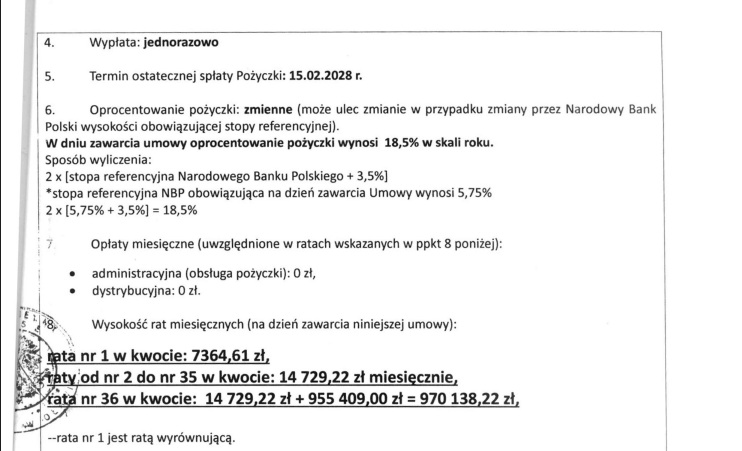
| Kwota wypłacona klientowi | 910 000 zł |
|---|---|
| Oprocentowanie | Obecnie 14,5% w skali roku* |
| Prowizja za udzielenie | 4,99% (45 409 zł) |
| Okres finansowania | 36 miesięcy |
| Model spłaty | Raty odsetkowe (ok. 11 544,53 zł / m-c**) z spłatą kapitału na koniec umowy |
| Zabezpieczenie | Wpis w dziale IV księgi wieczystej nieruchomości przy ul. Stobrawskiej we Wrocławiu |
Efekt: Odzyskanie płynności i czysta karta
Dzięki wybranemu modelowi rat odsetkowych przez okres 36 miesięcy, miesięczne obciążenie firmy nie było wysokie. Pozwoliło to Klientowi:
- Uwolnić bufor gotówkowy: Środki z pożyczki pod zastaw nieruchomości natychmiast zasiliły konto firmy, pozwalając na zakup towaru na hurtowych warunkach i zwiększenie marży.
- Uporządkować finanse: Klient spłacił przeterminowane zobowiązania firmowe, zatrzymując narastające odsetki i koszty operacyjne.
- Zyskać czas na rozwój: 3 lata spłaty samych odsetek dają firmie stabilność i czas na wygenerowanie nadwyżek finansowych potrzebnych do spłaty kapitału lub refinansowania pożyczki na bankową po poprawie scoringu.
„Dla firm handlowych negatywna historia w BIK nie musi oznaczać końca drogi. Przypadek naszego Klienta pokazuje, że posiadany majątek w postaci nieruchomości we wrocławskich Popowicach przy ul. Stobrawskiej pozwolił sprawnie pozyskać blisko milion złotych na utrzymanie płynności finansowej i dalszy rozwój hurtowni.”